מאת עו"ד לימור סלמן ועו"ד מורן אשכנזי
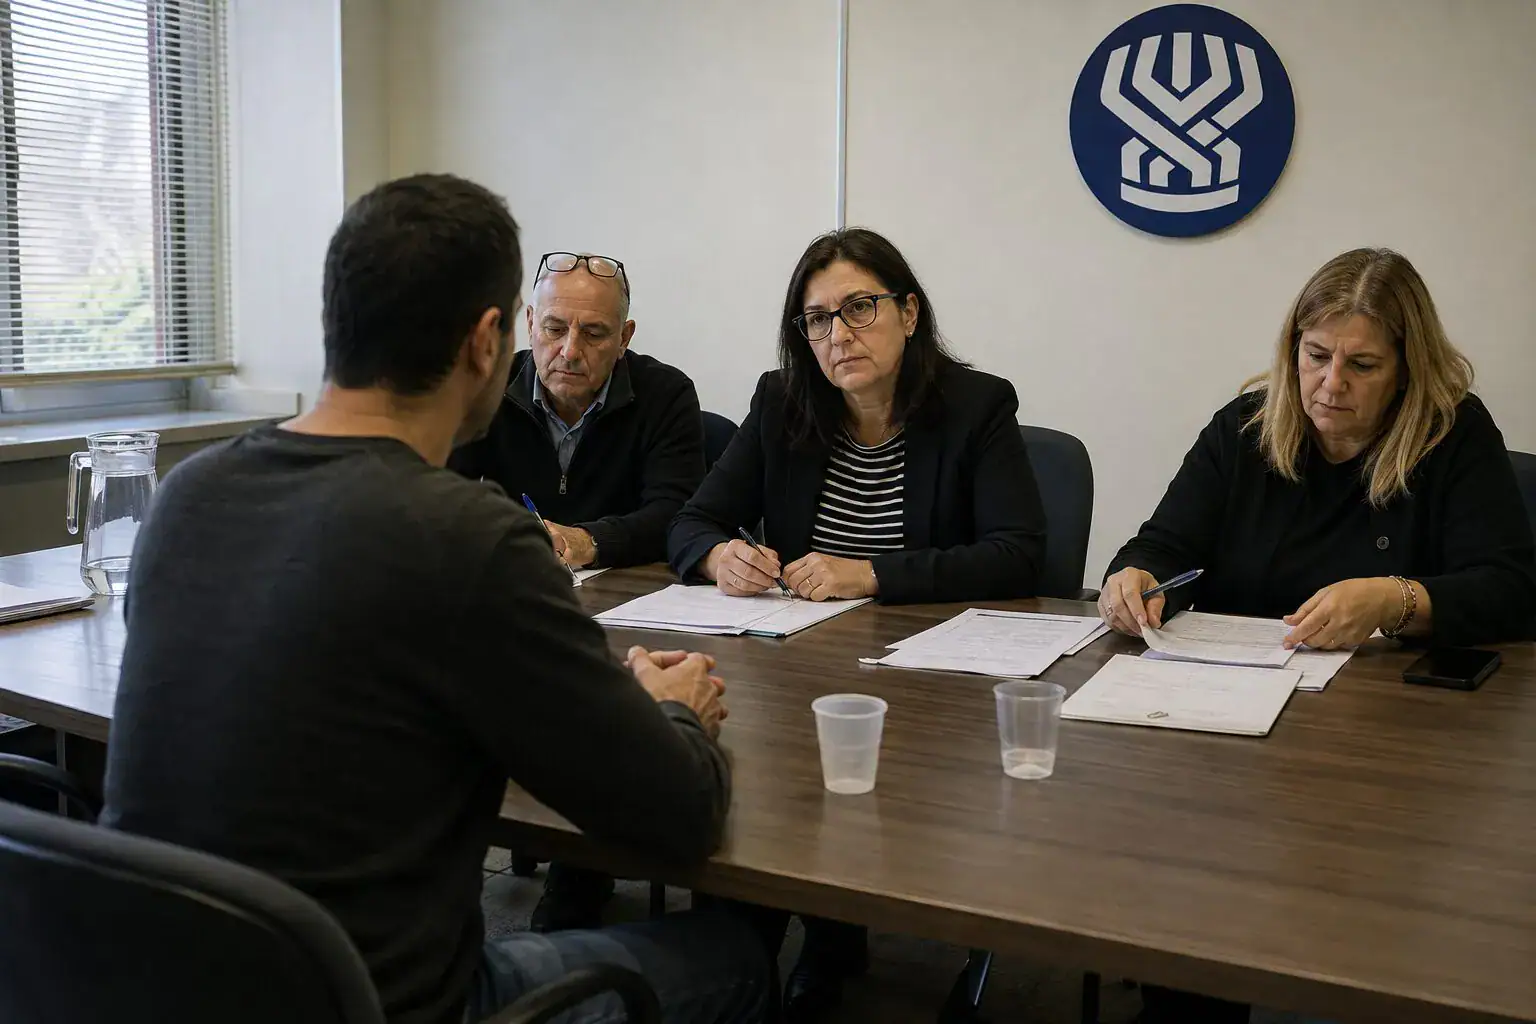
יש אנשים שמנהלים מאבק מול הביטוח הלאומי במשך שנים ארוכות, לעיתים אפילו יותר מעשור, ועדיין לא מצליחים לקבל את הקצבה שלטענתם מגיעה להם. עבור מי שמתמודד עם מחלה, פציעה או מוגבלות, מדובר במצב מתסכל במיוחד: בזמן שהצורך בסיוע כלכלי נמשך, ההליכים מתארכים והזכאות נותרת במחלוקת.
לעיתים, ההתנהלות הממושכת מתחילה דווקא בחוסר ודאות לאחר דחיית התביעה. חלק מהמבוטחים אינם יודעים כיצד לערער, אחרים ממתינים לאיסוף מסמכים נוספים ויש מי שמגישים תביעה חדשה מבלי לבחון את האפשרות להשיג על ההחלטה הקודמת.
לזמן שחולף עשויה להיות משמעות כלכלית ומשפטית.
לפני הכל: להבין מה הסיבה לדחייה
לא כל דחייה של הביטוח הלאומי נובעת מאותה סיבה. בתביעות נכות כללית, למשל, ההחלטה עשויה להתבסס על אחוזי הנכות הרפואית שנקבעו, על דרגת אי-הכושר להשתכר או על אי-עמידה בתנאי זכאות אחרים כגון מבחן ההכנסות.
לכל אחת מהסיבות האלה עשויה להתאים דרך התמודדות שונה. לכן, לפני שמגישים ערעור או תביעה חדשה, חשוב לקרוא את מכתב ההחלטה, לבקש את פרוטוקול הוועדה הרפואית ככל שהתקיימה ולהבין מה בדיוק הוביל לדחייה.
בתביעות נכות כללית ניתן במקרים המתאימים לערער על קביעת אחוזי הנכות הרפואית או דרגת אי-הכושר בתוך 60 ימים ממועד קבלת ההחלטה. כאשר מדובר בהחלטות אחרות של פקיד התביעות, ניתן ככלל להגיש תביעה לבית הדין האזורי לעבודה בתוך 12 חודשים, בהתאם לסוג ההחלטה.
חשוב לזכור שהמועדים משתנים בין סוגי הקצבאות וההליכים. גם פנייה לביטוח הלאומי בבקשה לבדיקה נוספת אינה עוצרת בהכרח את מניין הימים להגשת ערעור, ולכן אין להניח שהטיפול בפנייה כזו שומר על הזכות לערער.
למה ההמתנה עלולה לעלות לכם בכסף?
אחד ההיבטים המשמעותיים ביותר הוא התשלום הרטרואקטיבי. מבוטחים רבים מניחים שאם הביטוח הלאומי יכיר בסופו של דבר בנכותם, הם יקבלו את מלוא הקצבאות עבור כל התקופה שבה התמודדו עם המגבלה הרפואית. בפועל, הדבר אינו תמיד כך.
בקצבת נכות כללית, למשל, ניתן לקבל תשלום רטרואקטיבי עבור תקופה של עד 12 חודשים לפני מועד הגשת התביעה, בכפוף לתנאי הזכאות ולמועד תחילת תשלום הקצבה.
משמעות הדבר היא שאדם שסובל ממגבלה רפואית במשך מספר שנים, אך מתעכב בהגשת התביעה הראשונית, עלול לאבד זכאות לתשלום עבור חלק מהתקופה שחלפה.
עם זאת, יש להבחין בין איחור בהגשת תביעה לבין מקרה שבו התביעה הוגשה במועד והתנהלו בעניינה הליכי ערעור ממושכים. במקרה השני, הזכאות לתשלום עבור התקופה שחלפה תלויה בנסיבות ובהחלטות שהתקבלו לאורך ההליך.
לכן, חשוב לברר את הזכויות כבר בשלבים המוקדמים ולא להמתין עד להשלמת כל הבירורים הרפואיים מבלי לבדוק כיצד ניתן להגיש את התביעה.
המסמכים הרפואיים יכולים לעשות את ההבדל
סיבה נוספת לקשיים במימוש זכויות היא תיעוד רפואי שאינו משקף את מלוא מצבו של המבוטח. לעיתים מוגשים מסמכים מרופא המשפחה שמאשרים את האבחנה הרפואית, אך אינם מתארים את המגבלות התפקודיות ואת השפעתן על היכולת לעבוד או לבצע פעולות יומיומיות.
כך למשל, אבחנה של מחלה אורתופדית אינה מלמדת בהכרח על היקף הפגיעה בתפקוד. לשם כך עשויים להידרש מסמכים מרופא מומחה, בדיקות רלוונטיות ותיעוד המפרט כיצד המצב הרפואי משפיע על חיי היומיום.
כאשר התביעה נדחית, חשוב לבדוק אילו מסמכים עמדו בפני הוועדה, האם ניתנה התייחסות למלוא הליקויים הרפואיים והאם יש מקום להציג מידע נוסף במסגרת ההליך המתאים.
באותה מידה, יש חשיבות להחלטה אם להגיש ערעור על הדחייה או לפנות בתביעה חדשה. הגשת תביעה חוזרת אינה מחליפה בהכרח ערעור ועלולה להשפיע על התקופה שבגינה תיבחן הזכאות. לכן כדאי לבחון את האפשרויות ואת השלכותיהן לפני קבלת החלטה.
מה חשוב לעשות לפני שחולף הזמן?
התמודדות עם החלטת דחייה של הביטוח הלאומי מחייבת בראש ובראשונה הבנה של הסיבה לדחייה ושל האפשרויות הקיימות להשיג עליה. במקרים המתאימים, ייעוץ משפטי מוקדם יכול לסייע בבחירת ההליך, בבחינת המסמכים ובהיערכות לערעור.
חשוב לדעת שלא כל דחייה מצדיקה ערעור ולא בכל מקרה נדרשת פנייה לבית הדין. לעיתים ניתן להשלים מסמכים או להגיש בקשה מתאימה לבדיקה מחדש, בהתאם לתנאים שנקבעו בדין.
עם זאת, המתנה של חודשים או שנים ללא בירור מסודר עלולה להקשות על מימוש הזכויות ובנסיבות מסוימות גם לגרום להפסד כספי.
לסיכום, אם קיבלתם החלטת דחייה מהביטוח הלאומי, חשוב לבדוק בהקדם מה הסיבה להחלטה, מהם המועדים החלים בעניינכם ומהי דרך הפעולה המתאימה. הכרת הזכויות והאפשרויות כבר בשלב הראשון עשויה לחסוך התנהלות ממושכת ולמנוע פגיעה מיותרת בזכאות.
הכותבות הן שותפות במשרד סלמן-אשכנזי המתמחה בדיני ביטוח ונזיקין
עוד בנושא:
19% או 20%? כך נקבעים אחוזי הנכות של נפגעי עבודה בביטוח לאומי
סובלים ממחלה שקופה? כך תגיעו מוכנים יותר לוועדה בביטוח לאומי
המצב הרפואי החמיר? זה מה שצריך לעשות מול ביטוח לאומי